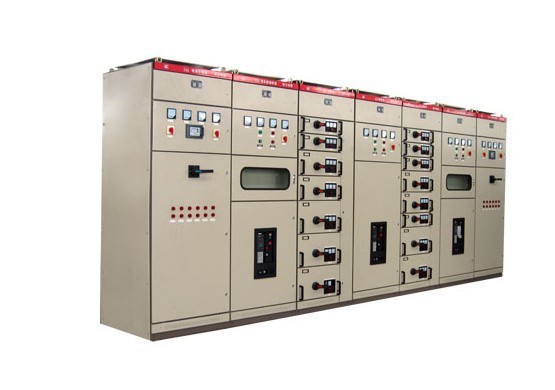
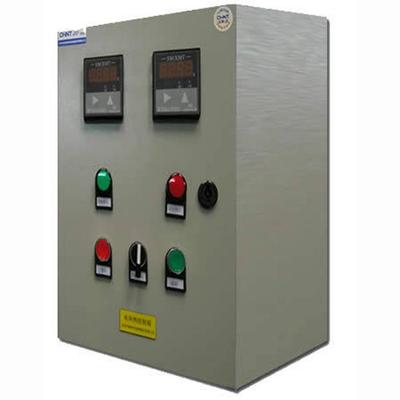
2024-2030年中国配电开关控制设备制造市场深度分析与投资前景预测 技术研发趋势与产业升级路径
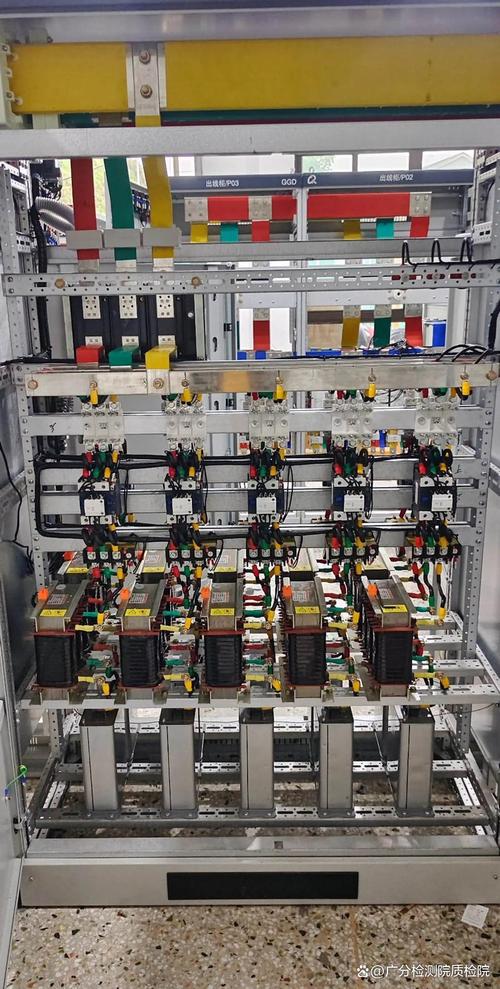
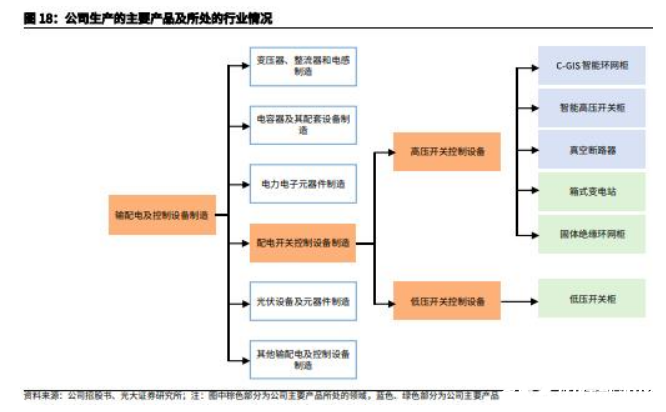
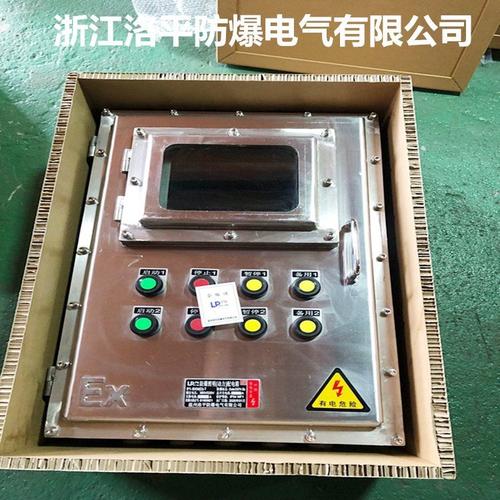
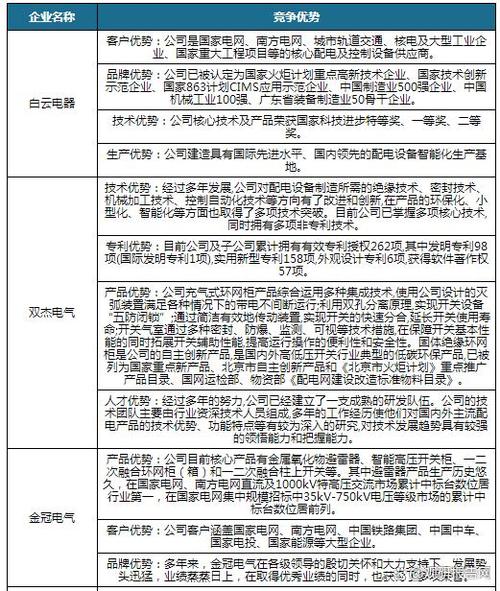
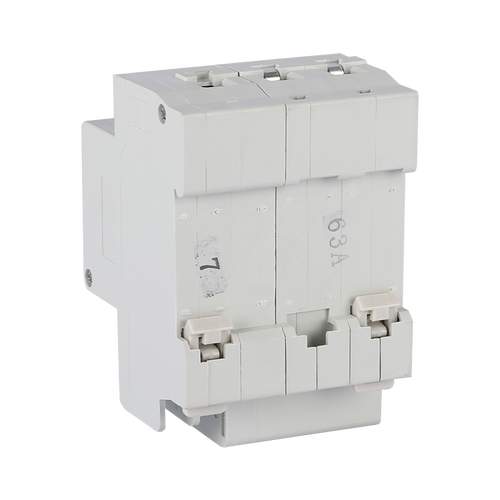
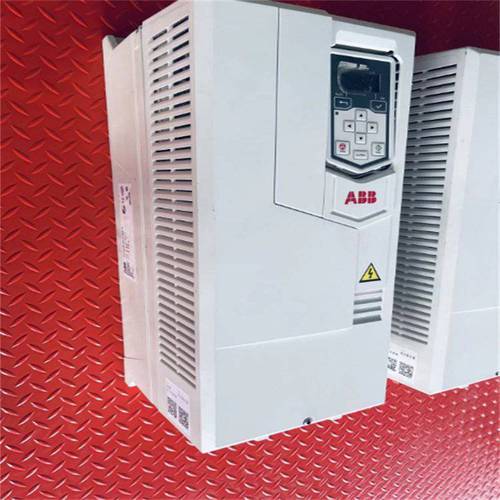
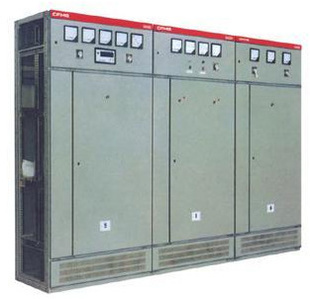
一、行业概述与市场背景\n\n配电开关控制设备是电力系统中实现电能分配、控制、保护与监测的核心装备,涵盖断路器、隔离开关、负荷开关、熔断器组合电器、环网柜、中低压成套开关设备及智能配电终端等产品。中国配电开关控制设备制造行业经过数十年发展,已形成较为完整的产业链体系,上游为铜材、钢材、绝缘材料、电子元器件等原材料供应,中游为设备研发制造,下游应用于电网建设、工业用电、建筑配电、新能源接入等领域。\n\n2024年以来,行业在新型电力系统建设、配电网改造升级、新能源大规模并网等多重因素驱动下,市场需求保持稳健增长态势。与此行业也面临原材料价格波动、中低端产能过剩、高端产品国产替代加速等结构性挑战。\n\n二、2024-2025年市场运行现状分析\n\n从市场规模看,中国配电开关控制设备制造行业近年来保持年均6%-9%的增速。2023年行业整体市场规模已超过3000亿元,2024年预计突破3300亿元。增长动力主要来自三个方面:一是国家电网和南方电网配电网投资持续加码,“十四五”配电网规划投资超过1.2万亿元;二是新能源电站、储能系统对开关设备的需求快速增长;三是工业领域电气化改造和建筑配电标准提升带来的增量需求。\n\n从竞争格局看,行业呈现“金字塔”结构。外资品牌(施耐德、ABB、西门子)在高端市场仍占据一定优势,尤其在智能化成套设备和关键元器件领域;国内龙头企业如正泰电器、良信股份、白云电器、许继电气等在品牌、渠道和技术方面形成较强竞争力,中高端市场份额持续提升;大量中小企业在低端市场同质化竞争激烈,价格战常态化。行业集中度呈缓慢提升趋势,CR10约为25%-30%。\n\n从产品结构看,中低压开关柜仍是最大细分市场,占行业总规模的45%以上;环网柜和智能配电终端受益于配电网自动化改造,增速高于行业平均水平;高压开关设备市场相对集中,技术门槛较高。\n\n三、技术研发方向与创新趋势\n\n配电开关控制设备的技术研发正围绕“智能化、环保化、小型化、高可靠性”四大方向加速演进,具体呈现以下趋势:\n\n(一)智能化与数字化深度融合\n\n智能配电开关设备是当前研发投入最集中的方向。核心技术包括:内置传感器与在线监测系统(温度、局放、机械特性监测)、一二次融合技术(将传感器与保护控制功能集成于开关本体)、边缘计算与物联网通信能力(支持IEC 61850协议、5G通信)、以及基于数字孪生的预测性维护系统。智能配电终端(DTU/FTU/TTU)的研发重点在于提高数据处理能力、增强通信安全性、实现与配电自动化主站的无缝对接。预计到2030年,智能化产品在中压开关设备中的渗透率将从目前的约30%提升至60%以上。\n\n(二)环保替代技术加速产业化\n\n在“双碳”目标和国际环保法规约束下,中压开关设备领域的SF6替代技术成为研发热点。真空开关技术在20kV以下电压等级加速替代SF6产品;在更高电压等级试点减少SF6充气量20kV及以下环网柜中全面推广干燥空气
,
如若转载,请注明出处:http://www.rqnmd.com/product/27.html
更新时间:2026-10-28 05:30:43